

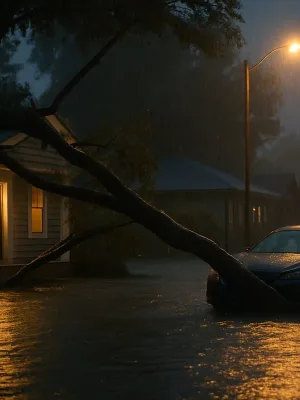
Chuva forte, granizo, vento e árvores caindo sobre o telhado deixaram de ser exceção no calendário do seguro brasileiro. A apólice residencial virou, nos últimos anos, um dos produtos que mais cresce no mercado justamente por causa do clima: o setor arrecadou R$ 1,73 bilhão só no primeiro trimestre de 2026, alta de 10,5% em relação ao mesmo período do ano anterior, dentro de uma trajetória que saiu de R$ 4,48 bilhões em prêmios emitidos em 2022 para R$ 6,66 bilhões em 2025. O problema é que boa parte de quem paga essa apólice não sabe exatamente o que ela cobre quando a tempestade chega, e descobre as exclusões justamente no momento em que menos pode se dar a esse luxo.
Advertisements
Por que o clima virou o motor do seguro residencial
Tempestade, granizo, alagamento e queda de árvore concentram hoje a maior parte dos avisos de sinistro residencial nas seguradoras que atuam no Brasil. Telhados destelhados por vento forte, vidros quebrados por granizo, água entrando pela porta em ruas sem drenagem e galhos ou troncos inteiros caindo sobre casas depois de chuva prolongada formam o quarteto que mais aciona apólices hoje. Esse padrão climático mais instável elevou a demanda por coberturas específicas e também pressionou o preço dos planos, porque a sinistralidade de eventos climáticos subiu de forma mais rápida do que a de incêndio, que historicamente era o risco dominante.
Cobertura básica e coberturas adicionais não são a mesma coisa
A confusão mais comum começa aqui. A cobertura básica de incêndio, explosão, queda de raio e fumaça costuma vir incluída em praticamente toda apólice, inclusive nas exigidas por financiamento imobiliário. Já vendaval, granizo, alagamento, queda de árvore, danos elétricos e impacto de veículo aparecem, na maioria das seguradoras, como coberturas adicionais, que podem estar dentro do pacote padrão vendido ou exigir contratação separada. Ler a lista de coberturas contratadas, e não apenas o nome comercial do plano, é o único jeito de saber se a casa está protegida contra o risco que de fato preocupa naquela região.
O que costuma estar dentro do pacote climático
- Vendaval e ventania, geralmente com um piso mínimo de velocidade do vento definido na apólice
- Granizo, cobrindo danos a telhado, calhas, vidros e telas
- Alagamento por chuva, quando a água entra por infiltração súbita ligada a temporal
- Queda de árvore ou de outros objetos sobre a construção
- Danos elétricos causados por descarga atmosférica na rede próxima ao imóvel
O que costuma ficar de fora
- Infiltração lenta e gradual por falta de manutenção do telhado, calha ou rejunte
- Umidade, mofo e sereno sem relação com um evento climático pontual e identificável
- Enchente por transbordamento de rio ou represa, tratada separadamente do alagamento na maioria dos contratos
- Imóvel desabitado por período longo, geralmente acima de 60 ou 90 dias, sem aviso prévio à seguradora
- Bens deixados ao ar livre, como móveis de jardim, sem cobertura específica contratada
Alagamento e enchente não são sinônimos para a seguradora
Essa é a distinção que mais gera disputa depois de um temporal. Alagamento, na maioria das apólices, é o acúmulo de água da chuva que não escoa a tempo, muitas vezes por drenagem urbana insuficiente, e costuma estar coberto dentro do módulo climático. Enchente, por outro lado, é o transbordamento de rio, córrego ou represa, e muitas apólices tratam esse evento como exclusão ou exigem cobertura adicional específica, mais cara, justamente porque o risco é concentrado em poucas regiões e mais caro de segurar. Antes de fechar contrato, vale perguntar diretamente ao corretor qual dos dois cenários está coberto, porque o boletim de ocorrência e o laudo da defesa civil costumam usar os dois termos sem essa distinção jurídica.
Capital segurado do imóvel e do conteúdo são contas separadas
O capital segurado da construção deve refletir o custo de reconstrução do imóvel, não o valor de venda no mercado, que inclui localização e outros fatores que não entram na conta do reparo físico. O capital do conteúdo é outra cifra, cobrindo móveis, eletrodomésticos, roupas e eletrônicos, e costuma ser subestimado por quem nunca fez um inventário da própria casa. Apólices com capital desatualizado pagam menos do que o dano real, porque a maioria dos contratos aplica regra proporcional quando o valor segurado é menor que o valor de reposição no momento do sinistro.
Como estimar o capital do imóvel e do conteúdo
- Calcule o custo de reconstrução por metro quadrado da região e multiplique pela área construída, sem contar terreno
- Faça um inventário fotografado dos bens da casa, cômodo por cômodo, guardando notas fiscais de itens de maior valor
- Some o valor de reposição de eletrodomésticos, móveis e eletrônicos, sem aplicar depreciação
- Revise os dois capitais sempre que reformar, comprar bens de valor relevante ou renovar a apólice
- Ajuste o capital assim que o custo de construção da região subir de forma perceptível
Franquia: o valor que sai do próprio bolso antes da seguradora entrar
A franquia é a parte do prejuízo que fica com o segurado antes de a cobertura assumir o restante, e ela varia bastante conforme o risco. Em incêndio costuma ser baixa ou inexistente; em alagamento e vendaval, muitas seguradoras aplicam franquia maior, seja em valor fixo, seja em percentual do capital segurado daquele item. Quem mora em área historicamente mais exposta a temporal deve comparar essa franquia entre seguradoras com o mesmo cuidado que compara o prêmio mensal, porque um plano mais barato com franquia alta pode custar mais no sinistro do que um plano com prêmio maior e franquia menor.
O que fazer no momento do sinistro
A velocidade e a organização das primeiras horas depois do temporal costumam definir se o processo de indenização anda rápido ou trava em pendências. Antes de qualquer reparo definitivo, o registro do estrago precisa ficar documentado, porque a seguradora avalia o nexo entre o evento climático e o dano relatado. Quem tem dúvida sobre o próprio orçamento doméstico depois de um prejuízo desse tipo pode revisar como está a reserva para imprevistos em finanças pessoais, já que parte do custo, como a franquia, sai do caixa da casa antes do reembolso.
- Fotografe e filme o estrago antes de mover ou descartar qualquer item danificado
- Avise a seguradora dentro do prazo do contrato, geralmente poucos dias após o evento
- Guarde boletim de ocorrência ou laudo da defesa civil quando o evento afetar a região de forma ampla
- Peça pelo menos dois orçamentos de reparo antes de contratar o serviço definitivo
- Só descarte bens danificados depois da vistoria ou da autorização expressa da seguradora
- Acompanhe o protocolo do sinistro e registre reclamação na Susep se o prazo de resposta for descumprido
Como escolher a cobertura certa para a sua região
Não existe apólice ideal genérica, existe apólice adequada ao risco local. Quem vive em área com histórico de alagamento recorrente deveria priorizar essa cobertura mesmo que o prêmio suba um pouco. Quem mora em rua com arborização antiga e árvores de grande porte próximas ao imóvel deveria conferir se queda de árvore está incluída e qual o limite de indenização para esse item específico. Regiões com histórico de granizo, comuns em determinadas épocas do ano em algumas partes do país, merecem atenção redobrada ao limite de cobertura para telhado e vidros. Comparar propostas de mais de uma seguradora, registrada na Susep, e conferir a reputação de atendimento em sinistro costuma valer mais do que economizar alguns reais no prêmio mensal.
Quem financia o imóvel também precisa lembrar que o seguro exigido pelo banco cobre, na maioria dos casos, apenas os riscos básicos da garantia do contrato, e não substitui uma apólice residencial completa contra clima extremo. Vale considerar a diferença de custo entre pagar a franquia à vista, usar o cartão de crédito ou recorrer a um crédito emergencial: quem quiser comparar essas alternativas pode consultar o funcionamento das faturas em cartões de crédito e as condições de linhas de crédito em empréstimos antes de decidir como cobrir um custo inesperado que a apólice não reembolsa por completo.
Conclusão
A apólice residencial deixou de ser um item burocrático do financiamento e passou a ser proteção real contra um clima mais instável. O ponto de partida é sempre o mesmo: ler a relação de coberturas contratadas, entender a diferença entre alagamento e enchente, manter o capital segurado do imóvel e do conteúdo atualizado e guardar o contato da seguradora à mão para o dia em que o temporal passar pela rua. Este conteúdo tem caráter informativo e não substitui a orientação de um corretor de seguros habilitado, que pode avaliar a apólice mais adequada à sua casa e à sua região.